News

Kapitaleffizienz messen, vergleichen und gezielt steuern

ROCE-Benchmarking als Ausgangspunkt rentabilitätsorientierter Konzernsteuerung

von Adrian Benesch

In der Regel können Unternehmen präzise beantworten, wie hoch der erwirtschaftete Umsatz oder das operative Ergebnis ihrer Gesellschaften oder Business Units ist. Komplexer wird es bei der Frage, wie viel Kapital dafür eingesetzt wird und ob der Ertrag diesen Einsatz auch rechtfertigt – gerade in diversifizierten Konzernen greift eine Steuerung nach Umsatz, EBIT oder EBIT-Marge daher oft zu kurz. Der Return on Capital Employed (nachfolgend ROCE) schafft als zusätzliche Kennzahl eine gemeinsame Sprache für die Kapitalproduktivität. Unsere Erfahrung zeigt, dass er seine volle Wirkung allerdings erst im internen bzw externen Vergleich und eingebettet in die Steuerungsprozesse des Unternehmens entfaltet.

Berechnungslogik und betriebswirtschaftliche Gestaltungsfragen

Für die grundsätzliche Berechnungslogik des ROCE wird ein operatives Ergebnis (zB EBIT) ins Verhältnis zum eingesetzten Kapital (Capital Employed) gesetzt – siehe Abbildung 1.

Abbildung 1: Berechnungslogik für den Return on Capital Employed (ROCE) auf Basis des EBITs

Die Einführung einer rentabilitätsorientierten Steuerung erfordert jedoch nicht nur die Berechnung einer neuen Kennzahl, sondern es sind tiefergehende betriebswirtschaftliche Entscheidungen zu treffen:

  1. Steuerungsebene festlegen: Gesellschaft, Geschäftsbereich, Business Unit oder Gesamtkonzern: sinnvoll ist jene Ebene, auf der Ergebnis- und Kapitalverantwortung tatsächlich wahrgenommen werden können.
  2. Ergebnis und Kapital eindeutig definieren: Häufig wird das EBIT herangezogen, da es Finanzierungs- und Steuereffekte weitgehend ausblendet. Beim eingesetzten Kapital bilden Anlagevermögen und Working Capital meist den Ausgangspunkt. Klärungsbedarf entsteht etwa bei Leasingverpflichtungen, Goodwill, immateriellen Vermögenswerten, zentral gehaltenen Assets und konzerninternen Beziehungen – hier sind konzernweit einheitliche Regeln festzulegen, um die Vergleichbarkeit der Einheiten im Benchmarking sicherzustellen.
  3. Bewertung und Zeitraum bestimmen: Buchwerte sind in der Regel problemlos verfügbar, können bei älteren Anlagen aber ein verzerrtes Bild liefern. Meist werden Durchschnitte aus Anfangs- und Endbestand herangezogen, bei saisonalen Schwankungen kann aber auch der Durchschnitt der monatlichen Werte sinnvoll sein.

Gesucht ist vor allem eine Logik, die aussagekräftig, mit vertretbarem Aufwand berechenbar, über die Zeit stabil und für das entsprechende Unternehmen passend ist.

ROCE-Benchmarking als Standortbestimmung

Ausgangspunkt ist in der Praxis meist ein internes Benchmarking, das die Kapitalrentabilität der Gesellschaften oder Business Units gegenüberstellt. Zwei Einheiten können dieselbe EBIT-Marge erzielen und dennoch deutlich unterschiedliche Kapitalrentabilitäten erwirtschaften, weil höhere Vorräte, Forderungen oder Anlagen zusätzliches Kapital binden. Der interne Vergleich macht damit transparent, wo Kapital produktiv eingesetzt wird und wo es gebunden ist, ohne einen ausreichenden Ergebnisbeitrag zu leisten.

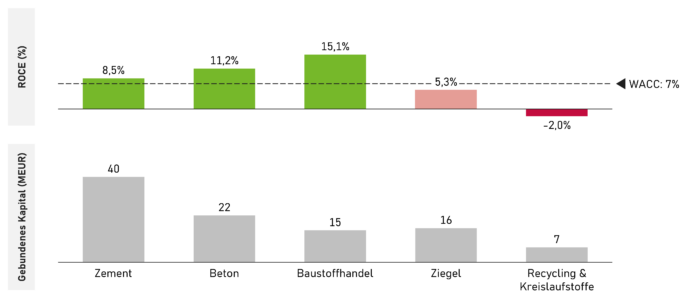
Abbildung 2: ROCE und gebundenes Kapital in einem Baustoffkonzern (beispielhaft)

Für eine wertorientierte Beurteilung ist der ROCE zudem den unternehmensspezifischen Kapitalkosten (WACC) gegenüberzustellen. Erst wenn die operative Kapitalrendite oberhalb der Kapitalkosten liegt, entsteht ein positiver Value Spread. Im dargestellten Beispiel eines Baustoffkonzerns haben zwar vier der fünf Business Units einen positiven Ergebnisbeitrag, allerdings liegt der ROCE nur in drei davon über den Kapitalkosten, sodass nur dort zusätzlicher Wert generiert wird.

Ergänzend zum internen Vergleich liefert ein externes Benchmarking die Einordnung gegenüber relevanten Wettbewerbern bzw der Branche: Auf Basis veröffentlichter Abschlüsse und Segmentberichte lässt sich abschätzen, wie kapitaleffizient das eigene Unternehmen im Marktumfeld agiert. In der Kombination der beiden Perspektiven lassen sich realistische Zielwerte für die einzelnen Einheiten ableiten.

Steuerung auf Basis der Benchmarking-Ergebnisse

Wirksam werden die Ergebnisse erst, wenn sie in die Managementprozesse eingebettet werden. Dazu gehören Zielwerte bzw -korridore in der strategischen und mittelfristigen Planung, die Berücksichtigung in Investitions- und Kapitalallokationsentscheidungen sowie eine regelmäßige Darstellung im Management Reporting.

Berichtet und diskutiert werden sollte dabei nicht nur der aktuelle Kennzahlenwert, sondern vor allem die Entwicklung entlang beeinflussbarer Werttreiber:

  • Wie wirken sich Preis und Menge auf den ROCE aus?
  • Wie entwickelt sich die Kapitalbindung bzw wird das Working Capital optimiert (zB über DIO, DSO, DPO)?
  • Welche Auswirkungen haben zukünftige Investitionen auf Ergebnis und Kapitalbasis?

Für das Management ergeben sich daraus konkrete Stellhebel: Einheiten mit positivem Value Spread und attraktiven Wachstumsoptionen können zusätzliches Kapital erhalten. Einheiten unterhalb der Kapitalkosten benötigen operative Verbesserungen bzw eine Reduktion der Kapitalbindung – bei anhaltend negativem Wertbeitrag ist eine strategische Überprüfung anzustoßen.

Limitationen und Empfehlung bei der Ausgestaltung

Eine gemeinsame Steuerungslogik darf unterschiedliche Geschäftsmodelle nicht ignorieren: Produktions-, Handels- und Dienstleistungsmodelle weisen unterschiedliche Margen- und Kapitalbindungsstrukturen auf. Bei sehr geringem oder negativem Working Capital ist Vorsicht geboten: Hier kann ein ROCE rechnerisch extrem ausfallen und seine Steuerungswirkung verlieren.

Auch die strategische Rolle ist zu berücksichtigen. Ein etabliertes Geschäftsfeld mit stabilen Cashflows braucht eine andere Erwartungshaltung als ein neuer Markt in einer Aufbauphase. Eine mechanische ROCE-Maximierung kann sonst zu Unterinvestition führen: Unterlassene Investitionen senken die Kapitalbindung und verbessern die Kennzahl kurzfristig, während die Substanz erodiert.

Aus unserer Sicht muss daher nicht jede Einheit mit demselben Zielwert gesteuert werden. In der Praxis werden meist geschäftsmodellspezifische Zielkorridore und ergänzende Größen wie EBIT-Marge, Wachstum, absoluter Wertbeitrag oder operative Mengentreiber herangezogen. Der ROCE bildet den gemeinsamen Rahmen, aber nicht zwingend das einzige Beurteilungskriterium.

Auf den Punkt gebracht

ROCE kann im Konzern wesentlich mehr als eine zusätzliche Kennzahl im Monatsbericht sein. Unsere Projekterfahrung zeigt, dass ein internes bzw externes Benchmarking dabei hilft, Transparenz über Performance und Kapitalbindung zu schaffen und die Grundlage für Investitions- und Ressourcenentscheidungen zu verbessern. So gelingt mit überschaubarem Aufwand eine belastbare Standortbestimmung. Im Mittelpunkt steht dabei nicht nur die Frage, welche Einheit einen Gewinn erzielt, sondern vor allem, wo nachhaltig Wert geschaffen wird.

CFO Artikel - Positionierung, Rolle und Leadership als wesentliche Hebel zur Steigerung von Effizienz und Effektivität

Die zukunftsfitte Finanzorganisation als zentrales Element der CFO-Agenda

von Andreas Feichter und Raoul Ruthner

Die vergangenen Jahre haben vor allem eines gezeigt: Die Rahmenbedingungen für die CFO-Organisation sind herausfordernd und werden es auf absehbare Zeit weiterhin bleiben. Zahlreiche Krisen, disruptive Ereignisse, aber auch neue technologische und gesellschaftliche Entwicklungen haben dazu geführt, dass sich CFOs mit der Frage einer zukunftsfitten Finanzorganisation mit hoher Priorität auseinandersetzen müssen.

Wesentliche Treiber dafür sind ua:

Unsicherheit bleibt auf einem Rekordhoch:

  • Der Umgang mit Unsicherheit ist weiter zu optimieren. Stabilität sicherzustellen und die Resilienz der Organisation (aber auch von Projekten) auszubauen sowie ein strukturierter und professionalisierter Umgang mit Risiken wird immer bedeutender.
  • Das Management von geopolitischen Risiken ist dabei wesentlich und zunehmend ein wichtiger Erfolgsfaktor (geopolitische Resilienz).

Geschäftsaussichten werden wieder besser:

  • Geschäftsaussichten verbessern sich wieder. Es gilt aber, den Fokus bei der Ressourcenallokation, insbesondere bei Investitionen und Projekten, weiter im Auge zu behalten bzw als wichtigen Erfolgsfaktor zu betrachten.
  • Investitionen in aussichtsreiche Wachstumsalternativen (zB Projekte mit hohem strategischem und finanziellem Mehrwert) sind zu identifizieren, zu bewerten und auch konsequent in der Umsetzung zu monitoren bzw nachzuverfolgen.

Margen- und Kostendruck ist weiter hoch:

  • Hoher Margen- und Kostendruck bleibt bestimmendes Thema und wird die nächsten Jahre weiter prägen. Operative Effizienz, Prozessoptimierungen und Einsparungsprogramme sind weiterhin wichtig und betreffen auch den CFO-Bereich (als Treiber von Initiativen aber auch als Gegenstand weiterer Kostenoptimierung).
  • Zudem können externe Einflüsse diesen jederzeit weiter verschärfen wie beispielsweise eskalierende Handelskonflikte, Zölle etc.

Digitalisierung schreitet unablässig voran:

  • Der Ausbau datengetriebener Herangehensweisen und neuer Technologien (insbesondere KI, … ) schreitet voran, braucht aber einen klaren Fokus für eine erfolgreiche Umsetzung.
  • Investitionen in neue Technologien sind daher gezielt zu tätigen, insbesondere auch Grundlage von aussichtsreichen (va sinnvoll skalierbaren) Use Cases.
  • Datenplattformen sind weiter zu etablieren bzw auszubauen, dabei wird aber insbesondere das Thema Datenschutz herausfordernder und zu einer wichtigen Rahmenbedingung.

Nachhaltigkeit & ESG:

  • Das Thema Nachhaltigkeit ist weiter aktiv voranzutreiben, dabei müssen aber die richtigen Prioritäten gesetzt und möglichen Veränderungen bei den Anforderungen flexibel begegnet werden.
  • Generell ist aber von steigenden Anforderungen an die Datenbereitstellung zum Thema Nachhaltigkeit bzw ESG-Reporting zu rechnen.
  • Die Integration von ökologischen und sozialen Folgekosten (iS True Cost Accounting) und die optimale Abbildung der Steuerung von Nachhaltigkeitsprojekten werden daher weiter wichtige Themen bleiben.

Change wird zum Dauerbegleiter:

  • Aktives Change Management ist im Finanzbereich nicht mehr wegzudenken und wird weiterhin wesentlich bleiben. Daher ist auch die Change-Kompetenz im Finanzteam weiter auf- bzw auszubauen.
  • Dabei gilt: Eine aktive Rolle wahrnehmen zu können, stärkt die Positionierung in der Organisation, um vom „role taking“ zum „role making“ zu gelangen!

Der Mensch bleibt im Mittelpunkt:

  • Bei aller technologischer Weiterentwicklung spielt der Mensch immer noch eine wesentliche Rolle und ist als Sparringspartner und Challenger (zB bei komplexen Projekten) nicht wegzudenken.
  • Gezielte(r) Ausbau bzw Weiterentwicklung der Mitarbeiterbasis bleibt wesentliche Herausforderung und muss durch ein Kompetenzmanagement unterstützt werden.
  • Insbesondere die Digitalisierung beginnt beim Mitarbeiter (Kompetenzausbau – fachlich, technologisch, sozial – als erster Schritt zur erfolgreichen Umsetzung von Digitalisierungsinitiativen).

All diesen Entwicklungen bzw Rahmenbedingungen gilt es, durch die Gestaltung der Finanzorganisation Rechnung zu tragen. Diese gestalterische Aufgabe muss strukturiert erfolgen und alle relevanten Facetten (Gestaltungselemente) müssen berücksichtigt werden. Dabei sind klare Weichenstellungen zu treffen und als Leitplanken festzulegen. Zudem ist es auch wesentlich, einen mutigen und zukunftsgerichteten Entwicklungsschritt zu setzen, und keinesfalls in kleinen und inkrementellen Alibi-Anpassungen zu verharren, die dem CFO am Ende unzureichende Handlungsoptionen erschließen. Im Folgenden werden die wesentlichen Gestaltungselemente einer zukunftsfitten Finanzorganisation beschrieben und beispielhaft herausgearbeitet.

1. Gestaltungselemente einer zukunftsfitten Finanzorganisation

Die zukunftsfitte Finanzorganisation basiert auf fünf zentralen Gestaltungselementen (siehe auch Abb 1). Hierzu gehören:

  1. Rollenbild und Positionierung,
  2. Leadership und Mindset,
  3. Ressourcen und Kompetenzen,
  4. Aufbauorganisation sowie
  5. Ablauforganisation.

Wesentlich für die konkrete Ausgestaltung sind Themen wie ein agiles und fokussiertes Steuerungsmodell (mit entsprechender Rückwirkung auf die wesentlichen Steuerungsprozesse bzw -instrumente), aber auch die Themen Technologie, Systeme bzw Systemintegration. Diese sind – ebenso wie die oben beschriebenen Rahmenbedingungen – in den Design-Prozess einzubeziehen.

Abb 1: Gestaltungselemente der zukunftsfitten Finanzorganisation.

1.1. Rollenbild und Positionierung

Die Finanzfunktion steht häufig in der Kritik, nicht ausreichend visionär bzw zukunftsgerichtet zu agieren. Unter den zuvor beschriebenen Rahmenbedingungen muss sich die Positionierung der Finanzfunktion weiterentwickeln. Aus unserer Sicht sind für die Verankerung eines zukunftsträchtigen Rollenbilds folgende Aspekte sinnvoll miteinander verschränkt in die Positionierung einzubauen:

Die Finanzfunktion muss als „Strategischer Enabler“ agieren: Neben den klassischen Funktionen einer Finanzfunktion wie zB Accounting, Budgetierung und Reporting muss die Finanzfunktion auch ein aktiver Partner im Transformationsprozess sein. Das setzt voraus, dass die Finanzfunktion flexibel auf kurzfristige Änderungen und Anforderungen reagieren und aktiv an zentralen Fragestellungen mitarbeiten kann.

Der Finanzfunktion kommt die Aufgabe eines „Aktiven Performance Managers“ zu: Die Finanzfunktion verfügt und betreibt die Tools, um Handlungsbedarfe frühzeitig zu erkennen und Maßnahmen ableiten zu können. Dabei nimmt die Finanzfunktion durch das Aufzeigen, die Ableitung von Vorschlägen sowie das Einfordern der Umsetzung eine aktive, gestaltende und richtunggebende Rolle ein.

Die Finanzfunktion ist ein zentraler „Data Analytics Treiber“ in der Organisation: Die Finanzorganisation kann mit komplexen Fragestellungen umgehen und eine hohe Anzahl an Datenpunkten zielgerichtet, rasch analysieren und zur Entscheidungsunterstützung verfügbar machen.

Die Finanzfunktion ist ein „Integrator“: Sie stellt sicher, dass Risiko und Nachhaltigkeitsaspekte sinnvoll in die Unternehmenssteuerung integriert werden und keine autarken bzw parallelen Steuerungs- bzw Reporting-Prozesse etabliert werden.

Die Finanzfunktion ist ein „Digitalisierungs Competence Center“: Sie treibt die Digitalisierung und Automatisierung der eigenen Prozesse voran und bringt die Expertise in die Digitalisierung weiterer Kernfinanzprozesse ein. Zusätzlich agiert die Finanzfunktion als wirtschaftliches Gewissen beim Einsatz der Werkzeuge. Die Finanzfunktion ist somit ein wesentlicher Player in der Digitalisierung und Automatisierung der Organisation.

1.2. Leadership und Mindset

Die Finanzfunktion wird häufig als pflichtbewusster Partner gesehen, der zB seine Berichte erstellt und den Jahresabschluss fristgerecht und korrekt erledigt. Allerdings muss die Finanzfunktion, unter den zuvor beschriebenen Rahmenbedingungen, deutlich mehr Leadership und ein aktiveres Mindset zeigen. Das bloße „Erstellen“ und „Verteilen“ von Berichten und ggf Kommentaren wird nicht ausreichen, um als betriebswirtschaftlicher Know-how-Träger gesehen zu werden, der aktiv dazu beiträgt, die zentralen Herausforderungen (zB Kosten- und Margendruck, Unsicherheit) zu bewältigen. Vielmehr muss die Finanzfunktion aktiv kritische Themen aufgreifen, das Bewusstsein für den Handlungsbedarf schaffen und Varianten aufzeigen, entwickeln und Entscheidungen herbeiführen.

Die Finanzfunktion muss zB bei Projekten oder in Optimierungsprozessen aktiv Leadership zeigen, diese initiieren und als maßgeblicher und proaktiver Treiber von wichtigen Weiterentwicklungsprojekten auftreten.

1.3. Ressourcen und Kompetenzen

Unter dem aktuellen Kosten- und Margendruck steigt auch die Anforderung an den Finanzbereich, Kosten zu reduzieren. Dies erscheint in vielen Fällen – nach Jahren, in denen die Personalgewinnung  herausfordernd war – kontraproduktiv. Umgekehrt ist die laufende Optimierung und Weiterentwicklung eine Kernanforderung.

Zusätzlich ist anzumerken, dass Digitalisierungs- und Automatisierungsinitiativen dazu führen, den manuellen Anteil an Tätigkeiten, insbesondere im transaktionalen Bereich, zu reduzieren. Dies veranlasst vielmehr dazu, den Ressourceneinsatz im Finanzbereich zu hinterfragen. Es stellt sich in einer zukunftsfitten Finanzorganisation weniger die Frage „Haben wir ausreichend Ressourcen?“, sondern vielmehr „Haben wir die erforderlichen Kompetenzen im erforderlichen Ausmaß?“. Beispielsweise benötigt eine rollenbasierte Aufbauorganisation (siehe Punkt 1.4. Aufbauorganisation) je nach Rolle unterschiedliche Profile und Kompetenzen, zB stehen für einen Business Partner Kommunikations- und Präsentations-Skills sowie Stressresistenz mehr im Vordergrund als bei anderen Rollen.

1.4. Aufbauorganisation

Unter den herausfordernden Rahmenbedingungen müssen auch strukturelle Anpassungen in der Finanzorganisation adressiert werden. Der in vielen Organisationen realisierte Zugang der Universalisten erscheint nicht mehr durchhaltbar. Digitalisierung, aktives Business Partnering sowie tiefgehende Analytics- und IT-Kompetenzen in einer Person zu vereinen, gelingt nur äußert selten. Aus diesem Grund soll verstärkt mit rollenbasierten Organisationsmodellen gearbeitet werden.

Beispielsweise zeigt sich, dass in Controllingfunktionen zukünftig stärker differenziert werden muss. Die Rolle des Business Partners steht in direktem Austausch mit den Controlling-Kunden und agiert sowohl als Service- wie auch als Sparringspartner, während die Rolle des operativen Controllings unterstützende operative Tätigkeiten übernimmt. Somit kann sich der Business Partner um die Kernaufgaben kümmern (zB Diskussion von Berichten, Ableitung von Maßnahmen), die operative Vorbereitung hingegen (zB iS Erstellung von Berichten, Datenvalidierung) erfolgt durch andere Spezialisten.

Die Trennung der Rollen kann auch erweitert werden, beispielsweise kann die Business-Partner-Rolle auch Themenstellungen aus anderen Bereichen (zB Accounting-Fragestellungen, Einkaufsthemen etc) integrieren. Für die Kunden der Finanzfunktion kann so die Anzahl an Ansprechpartnern reduziert, die Verschränkung der Themen verbessert und die Unterstützung weiter optimiert werden. Neben Effizienzsteigerungen können unmittelbar Effektivitätspotenziale generiert werden.

Neben den beiden bereits diskutierten Kernrollen ist in der Finanzorganisation jedenfalls die Projekt- sowie die IT-Rolle zu intensivieren. Die Projektrolle zielt unmittelbar auf zwei Kernfragestellungen ab: einerseits die unmittelbare Umsetzung von Projekten im Finanzbereich, andererseits die Involvierung und Berücksichtigung der Perspektive des Finanzbereichs in zentralen Unternehmensprojekten.

Vor dem Hintergrund der steigenden IT-Unterstützung für den Finanzbereich sowie der Forcierung von Digitalisierungs- und Automatisierungsinitiativen ist die IT-Kompetenz im Finanzbereich zu verbessern.

Zusätzlich ist sicherzustellen, dass in diesem rollenbasierten Modell klare Leadfunktionen für die Standardisierung und Weiterentwicklung von Prozessen, Tools und Systemen der Finanzfunktion etabliert sind. Die Leadfunktionen – in Abbildung 2 unter dem Titel Competence Center abgebildet – haben den Lead für ein Thema und stellen sicher, dass Weiterentwicklungen initiiert und koordiniert werden.

Abb 2: Rollenbasiertes Modell am Beispiel Controlling.

1.5. Ablauforganisation

Eine zukunftsfitte Finanzorganisation benötigt definierte Prozesse, die Aufgaben, Verantwortlichkeiten und Kompetenzen klar beschreiben. Insbesondere für die Finanzorganisation mit ihren zahlreichen Schnittstellen in andere Funktionsbereiche und Abhängigkeiten von vorgelagerten Aktivitäten ist Transparenz und Klarheit essenziell.

Neben den klassischen Spannungsverhältnissen im Zusammenhang mit den operativen Betriebseinheiten bestehen häufig Optimierungspotenziale im Wechselspiel mit dezentralen Finanzorganisationseinheiten (zB dezentrales Funktionsbereichscontrolling, dezentrale Betriebskaufleute). Klare Verantwortlichkeiten, transparente Aufgabenzuständigkeiten und Kompetenzen schaffen die Basis für höhere Effizienz und Effektivität.

2. Wie die Transformation erfolgreich gelingt

Neben der inhaltlichen Entwicklung der zukunftsfitten Finanzorganisation ist die Planung und konkrete Umsetzung des Transformationsprozesses eine herausfordernde Aufgabe. Dabei gilt es, basierend auf den oben getroffenen konzeptionellen Festlegungen ein geeignetes Vorgehensmodell zu definieren, das spezifische Rahmenbedingungen berücksichtigt. Vor dem Start mit dem Umsetzungsprojekt sollten folgende Voraussetzungen klar herausgearbeitet sein, um einen reibungslosen Ablauf zu gewährleisten:

  • Klar herausgearbeitete Aufgaben bzw die Aufgabenverteilung (Aktivitätensplit) entlang der wesentlichen Finanzprozesse (iS Wer macht zukünftig was?).
  • Daraus abgeleitete Ressourcenbedarfe der jeweiligen Einheiten auf Grundlage des definierten Aktivitätensplits.
  • Detaillierte Transfermatrix und damit ein klares Bild, welche Handlungen (iS Verschiebungen / personelle Änderungen) zu setzen sind.
  • Evaluierung der Bedarfe zur Kompetenzentwicklung (Schulungs- und Trainingsbedarfe) auf Basis der erforderlichen Ziel-Rollen.
  • Festlegte Kommunikationsstrategie und Kommunikationsfahrplan zur Vermeidung von Informationslücken bzw widersprüchlichen Botschaften.

Je klarer und detaillierter diese Informationen herausgearbeitet sind und als Input zur Verfügung stehen, umso besser lässt sich der notwendige Change-Prozess gestalten. Im Hinblick auf ein erfolgreiches Change Management sind wesentliche Grundsätze einzuhalten – dazu zählen insbesondere:

  • Eine sinnvoll ausgestaltete, gezielte und dosierte Einbindung der Organisation, um „aus Betroffenen Beteiligte zu machen“, ist sicherzustellen.
  • Die Interaktion hat im gesamten Umsetzungsprojekt stets sachlich und lösungsorientiert zu erfolgen.
  • Bedenken sollte Raum gegeben und eine reflektierte Auseinandersetzung mit der Veränderung unterstützt werden.
  • Schlüsselpersonen sind laufend und zielgruppenspezifisch zu informieren bzw einzubinden, dabei sind Multiplikatoren in der Organisation sinnvoll zu nutzen.
  • Ein wertschätzender Umgang mit Ressourcen ist durchgängig sicherzustellen.
  • Konflikte und Widerstände sind aktiv aufzugreifen und sachlich zu lösen.
  • Eine transparente, widerspruchsfreie und wertschätzende Kommunikation während des gesamten Projekts ist wesentlich.

Auf den Punkt gebracht

Die Weiterentwicklung der Finanzorganisation ist ein zentrales Handlungsfeld für den CFO-Bereich. Die integrierte Betrachtung von Rolle und Positionierung, einem modernen Mindset und klaren Leadership-Skill, einer adäquaten Ressourcenausstattung mit klaren Kompetenzprofilen sowie ein klares Bild zur Aufbau- und Ablauforganisation helfen der Steigerung von Effizienz und Effektivität der Finanz- und Gesamtorganisation.

Publiziert im CFOaktuell, Nr. 1, Jänner 2026
https://linda.lindeverlag.at/Ausgaben/USYQC4GA37/2026/

Design des Bildes zum Artikel stammt von Freepik
CFO Artikel - Wie Kosten- und Terminsicherheit in einem herausfordernden Umfeld gelingen

Projektcontrolling in Infrastrukturprojekten

von Raoul Ruthner und Adrian Benesch

Große Infrastrukturprojekte stellen immer besonders herausfordernde Vorhaben dar, die auch erhebliche Anforderungen an deren Steuerung stellen. In der Regel sind dies Faktoren wie hohe Budgets, lange Laufzeiten und damit inhärent höhere Planungsunsicherheiten, erhebliche Risiken in der Umsetzung, Vorausvalorisierungseffekte sowie ein entsprechend großes Interesse der Allgemeinheit aufgrund der Finanzierung aus öffentlichen Geldern. Auf diese Rahmenbedingungen muss auch die Projektsteuerung und das -controlling ausgerichtet werden, um sinnvolle und adäquate Steuerungsinformationen an die diversen Stakeholder liefern zu können. Herkömmliche Ansätze sind hier nicht ausreichend und es zeigt sich vielmehr, dass ein spezifisch ausgerichteter Controlling-Ansatz notwendig ist. Zudem zeigt sich noch eine weitere „Bruchlinie“ in den Steuerungssystemen zwischen der Projektsicht und der Unternehmenssteuerung. Hier wird in vielen Fällen zu wenig Augenmerk auf eine durchgängige und vor allem effiziente Integration gelegt, was häufig in entsprechend aufwendigen und wenig zufriedenstellenden Vorgehensweisen resultiert (beispielsweise getrennte Systeme zwischen Projektwelt und Unternehmenscontrolling, aufwendige Abstimmungsprozesse, unzureichende Systemintegration und damit mangelnde Datenkonsistenz etc). Hinzu kommt, dass vielfach Errichtung und laufende Instandhaltung nicht integriert betrachtet werden und damit auch keine Durchgängigkeit in der Steuerung und insbesondere Kostenverfolgung besteht (Optimierung von Lifecycle- Kosten). Der folgende Beitrag liefert einen Impuls zur zukunftsfähigen Ausgestaltung von Projektsteuerung bzw -controlling großer Infrastrukturprojekte und greift einzelne wesentliche Handlungsfelder exemplarisch heraus. Auf eine Gesamtdarstellung aller relevanter Systembestandteile, Zusammenhänge und Facetten der Umsetzung wird hier aus Platzgründen verzichtet.

1. Spezifische Anforderungen and das Controlling von Infrastrukturprojekten

Controlling von Infrastrukturprojekten Angesichts der oben skizzierten Rahmenbedingungen und Herausforderungen im Controlling von Infrastrukturprojekten lassen sich spezifische Anforderungen ableiten. Diese bieten eine Grundlage, um das Projektcontrolling als zentrales Steuerungselement für Kosten, Termine und Qualität zu etablieren. In der Praxis ist zusätzlich auch auf die individuellen Merkmale des Projekts Rücksicht zu nehmen, um eine zufriedenstellende Lösung zu implementieren. Auch wenn es eine Reihe sinnvoller Anhaltspunkte gibt, lässt sich kein „One fits all“ ausmachen. Daher ist eine maßgeschneiderte Ausgestaltung unerlässlich und auch als Erfolgsfaktor hervorzuheben. Im Folgenden werden einzelne erfolgskritische Elemente zur Infrastruktursteuerung dargestellt und dabei insbesondere auf deren Errichtung fokussiert.

1.1. Struktur und Organisation: Grundlage für ein belastbares Controlling

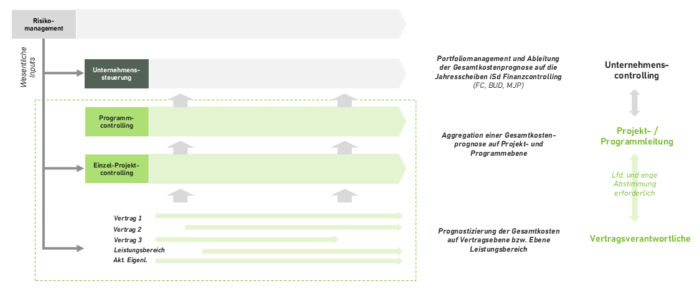
Die Struktur von Infrastrukturprojekten ist meist durch eine Vielzahl von Auftragnehmern und komplexen Vertragsbeziehungen (mit teilweise sehr unterschiedlichen Auftragssummen) gekennzeichnet, die transparent abgebildet werden müssen die unterste Ebene der Steuerung bilden. Das Projektcontrolling basiert daher auf der systematischen Erfassung und Aggregation von Daten aus Verträgen oder noch nicht vergebenen Leistungsbereichen. Prognosen zu Kosten und Terminen auf dieser Ebene werden zusammengeführt, um ein transparentes Gesamtbild auf Projektebene zu aggregieren. Für Bauherren mit mehreren parallel laufenden Projekten ist zusätzlich eine unternehmens- oder konzernübergreifende Betrachtung notwendig, um wirksame Steuerungsimpulse für die Management ebene abzuleiten. Diese spezifische Struktur ist bei der Ausgestaltung des Controllings zu berücksichtigen und stellt in der Regel einen entsprechenden Komplexitätstreiber dar. Abbildung 1 zeigt exemplarisch die unterschiedlichen Ebenen und deren wesentliche Zusammenhänge.

Abb 1: Zusammenspiel der relevanten Ebenen.

1.2. BGRV – differenzierte Betrachtung von Kostenbestanteilen als Must-have

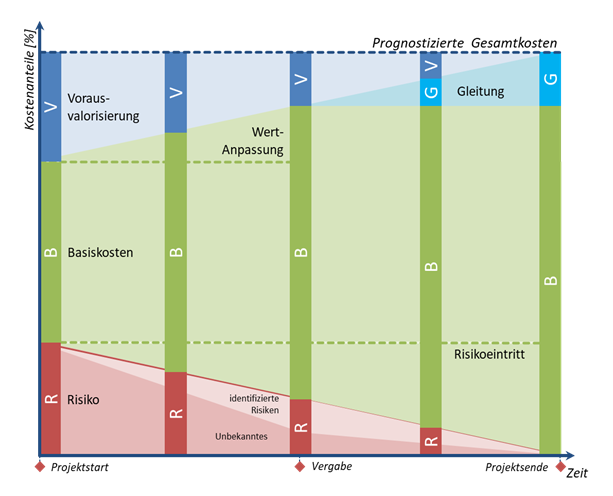
Aufgrund der Komplexität und Laufzeit von Infrastrukturprojekten ergeben sich Anforderungen an die Kostenverfolgung, die sich wesentlich von vielen anderen Projekten unterscheiden. Diesem Umstand kann durch eine Trennung der Projektkosten in Kostenbestandteile Rechnung getragen werden, welche die klare Abgrenzung zwischen valorisierungsbedingten (aus Kosten- und Preisentwicklungen) und valorisierungsbereinigten (zB aus Projektänderungen, Ergebnis von Ausschreibungsverfahren) Kostenänderungen ermöglicht. Zusätzlich bieten diese die Grundlage für eine aussagekräftige Gesamtkostenprognose und vereinfachen die kontinuierliche Nachverfolgung der Projektkosten sowie die Nachvollziehbarkeit von Kostenentwicklungen. Dementsprechend bietet sich eine Trennung nach den folgenden Kostenbestandteilen „BGRV“ an (siehe auch Abbildung 2):1

  • Basiskosten (B): Projektkosten zu einer definierten Preisbasis2 unter der Annahme von bekanntem Projektinhalt, Projektterminen und Marktsituation. Die Basiskosten inkludieren keine Vorsorge für den Eintritt von Risiken oder für zukünftige Indexentwicklungen.
  • Wertanpassung (als Teil der Basiskosten): Methodischer Ansatz zur Berücksichtigung der bis zu einem Stichtag bereits eingetretenen Marktentwicklung in der Phase vor dem Vertragsabschluss. In der Kostenverfolgung geht die Wertanpassung in die Basiskosten über.
  • Gleitung (G): Methodischer Ansatz zur Berücksichtigung der bis zu einem Stichtag bereits eingetretenen Marktentwicklung in der Phase nach dem Vertragsabschluss. Diese wird in der Regel auf Basis von vertraglich vereinbarten Wertmessern (Indizes) ermittelt.
  • Risikovorsorge (R): Methodischer Ansatz zur monetären Berücksichtigung von unsicheren und/oder unvorhersehbaren Einflüssen auf die Kosten des Projekts. Diese wird getrennt in identifizierte Einzelrisiken und Risiken für Unbekanntes und erfordert eine regelmäßige und strukturierte Betrachtung der Risiken im Projekt.
  • Vorausvalorisierung (V): Methodischer Ansatz zur Berücksichtigung der angenommenen zukünftigen Marktentwicklung ab einem Stichtag bis zum Projektende. Ziel der Vorausvalorisierung ist es, zukünftige Indexentwicklungen am Markt abzuschätzen. In der Regel wird ein Prozentsatz für das gesamte Projekt festgelegt und auf die Projektkosten „BGR“ aufgeschlagen.

Die Kostenbestandteile werden zum Teil auf Ebene der Verträge bzw Leistungsbereiche (Basiskosten inkl Wertanpassung und Gleitung) und zum Teil auf Ebene der Projekte (Risikovorsorge und Vorausvalorisierung) verfolgt und prognostiziert bzw ermittelt. Die Summe aus den Kostenbestandteilen BGRV gibt die Gesamtkostenprognose für das Projekt wieder. Hierzu erfordert es klare Definitionen und Regeln für die Anwendung. Zudem zeigt sich, dass das Denken in Kostenbestandteile auch einen entsprechenden Change- und Kommunikationsaufwand mit sich bringt, der in der Umsetzung nicht unterschätzt werden darf, um in der Organisation wirksam zu werden. Hinzu kommt, dass die oben dargestellte Art der Kostenverfolgung auch entsprechende Anforderungen an ein Tool stellt und dort als unabdingbares Gestaltungsmerkmal vorzusehen ist.

Abb 2: Kostenbestandteile BGRV.

1.3. Toolgestützes Projektcontrolling: Digitalisierung als Hebel für mehr Transparenz und hohe Steuerungsqualität

Für kleinere Infrastrukturprojekte oder Unternehmen mit einem begrenzten Projektportfolio kann die Projektkostenverfolgung in der Regel noch mit Standardwerkzeugen einigermaßen zufriedenstellend erfolgen. Bei größeren, komplexeren Vorhaben stößt dies jedoch schnell an Grenzen und es treten weitreichende Defizite zu Tage, die zu erheblichen Problemen in der Projektsteuerung führen können. Hier muss bei der Softwarelösung zur systematischen Kosten- und Terminverfolgung auf die oben angeführten Voraussetzungen Rücksicht genommen werden, welche durch folgenden Anforderungen ergänzt werden:

  • Planung und Prognosefähigkeit: Die Lösung sollte eine differenzierte Planung in Bezug auf folgende Dimensionen ermöglichen:
    • Verträge sowie nicht vergebene Leistungsbereiche,
    • Trennung nach den Kostenbestandteilen BGRV sowie
    • mehrjährige Betrachtung auf Basis der zukünftig zu erwartenden Jahresscheiben (bis zum Projektende – dh die gesamte Projektlaufzeit).
  • Zentrale Datenhaltung: Eine zentrale Plattform stellt sicher, dass alle Projektbeteiligten jederzeit auf aktuelle und konsistente Datenstände zugreifen können. Dies erfordert auch ein sinnvoll ausgestaltetes Berechtigungskonzept für Rollen und Zugriffsrechte, das auch die jeweiligen Verantwortlichkeiten und Zuständigkeiten optimal widerspiegelt.
  • Benutzerfreundlichkeit: Technisch geprägte Projektteams benötigen intuitive, funktional fokussierte Systeme, die sich auf das Wesentliche beschränken und ohne tiefgehende Tool- Kenntnisse bedienbar sind.
  • Systemintegration: Die Tool-Landschaft muss sich nahtlos in das Gesamtsystembild der Organisation einfügen. Eine automatisierte Anbindung an ERP-Systeme ist ebenso erforderlich wie Schnittstellen zu ergänzenden Anwendungen (zB AVA, Technisches Risikomanagement etc). Für Auswertungen empfiehlt sich zudem die Anbindung an moderne Reporting- bzw Dashboarding-Lösungen (zB Microsoft Power BI, SAP SAC etc).

Nicht zuletzt spielen auch wirtschaftliche Aspekte wie Lizenzkosten, Implementierungsaufwand und Schulungsbedarf eine wichtige Rolle bei der Auswahl geeigneter Tools. Wesentlich ist hierbei immer auch die Berücksichtigung bestehender Rahmenbedingungen bei der Gestaltung der zukünftigen Steuerungsarchitektur und damit notwendigerweise auch eine Individualisierung des Zugangs. Handlungsleitend sollten dabei Fragen sein wie:

  • Welche bereits bestehenden Tools lassen sich ggf nutzen und wie lassen sich diese optimal in die bestehende Applikationslandschaft einbetten?
  • Wie erreichen wir eine enge Systemintegration zur Vermeidung von „Datensilos“ bzw „Tool-Inseln“ zwischen Projektmanagement/-controlling und Unternehmenscontrolling?
    • Wie vermeiden wir aufwendige und ggf fehleranfällige Schnittstellen?
    • Wie schaffen wir ein durchgängiges (integriertes) Datenmodell
    • Lassen sich bereits bekannte Oberflächen (zB MS Excel + AfO3) mit dahinterliegendem DWH nutzen?
  • Unterstützt die Tool-Kombination eine optimale inhaltliche und prozessuale Verschränkung (schnelle und effiziente Abstimmungsprozesse, rasche Anpassungen bei Projektänderungen etc)?
  • Lässt sich ein schrittweiser Aufbau von Kompetenzen in der Organisation zur eigenständigen Anpassung bzw Adaption der Lösungen realisieren?
    • Lassen sich Abhängigkeiten von Lieferanten und deren Release-Zyklen optimieren?
    • Wie schaffen wir mittelfristig mehr Flexibilität bei Anpassungen?

1.4. Risikomanagement und Termincontrolling als wesentlicher Input für Kostentransparenz

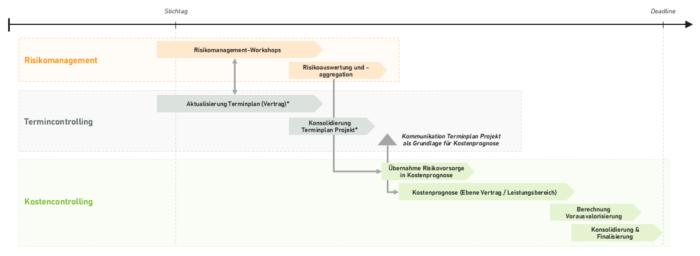
Ein wirkungsvolles Projektcontrolling in Infrastrukturvorhaben erfordert auch die enge Verknüpfung von Risikomanagement, Termin- und Kostensteuerung. Bereits zu Projektbeginn werden die Projektrisiken identifiziert, bewertet und mit Maßnahmen hinterlegt und während der Projektumsetzung laufend verfolgt, aktualisiert und ergänzt (siehe Abbildung 3). Sie dienen als Grundlage für die Bemessung der finanziellen Risikovorsorge sowie der terminlichen Risikopuffer in den Projektterminplänen.

Abb 3: Synchronisation von Risiko, Terminen und Kosten.

Das Termincontrolling bei Infrastrukturprojekten geht über klassische Ansätze hinaus und muss höheren Detaillierungsgraden gerecht werden. Zu Projektbeginn wird ein übergeordneter Gesamt- Terminplan in einem geeigneten Tool erstellt, der zentrale Vorgänge und Meilensteine bis zum Projektabschluss abbildet. Mit fortschreitender Projektumsetzung erfolgt eine schrittweise Verfeinerung der Informationen bis auf die Vorgangsebene. Ergänzend dazu werden auf Vertragsebene spezifische Terminpläne entwickelt, die die wesentlichen terminlichen Informationen von Vergabe bis Umsetzung detailliert abbilden.

Im Rahmen regelmäßiger Planungs- und Prognosezyklen dienen sowohl das Risikomanagement als auch das Termincontrolling als Basis für die Aktualisierung der Kostenprognosen. Erkenntnisse aus Risiko-Workshops fließen direkt in die Terminpläne und die Risikovorsorge ein. Auf dieser Grundlage erfolgt eine konsolidierte Aktualisierung der Projektterminpläne, die wiederum als Fundament für das laufende Kostencontrolling dient. Dies stellt die Berücksichtigung terminbedingter Kostenentwicklungen sicher.

Für die operative Terminsteuerung auf Baustellenebene haben sich Lean-Construction-Ansätze bewährt, insbesondere das Last-Planner-System. Dieses überträgt Prinzipien wie Effizienzsteigerung, Reduktion von Verschwendung und kontinuierliche Verbesserung in der Baupraxis und fördert eine realistische, umsetzungsorientierte Terminplanung vor Ort.

1.5. Rollen im Controlling von Infrastrukturprojekten: Klare Zuständigkeiten als Erfolgsfaktor

Die erfolgreiche Steuerung von Infrastrukturprojekten erfordert eine enge und gute Zusammenarbeit unterschiedlicher Fachfunktionen. Dies setzt aber klar definierte Rollen, Zuständigkeiten und Verantwortlichkeiten voraus. Abhängig von der Projektgröße können einzelne Rollen auch in Personalunion übernommen werden – insbesondere in kleineren Vorhaben. Die wichtigsten Akteure im Projekt sind in der Regel:

  • Projektleitung: Trägt die Gesamtverantwortung für die Zielerreichung in den Dimensionen Kosten, Termine und Qualität. Sie steuert das Projektteam, trifft Entscheidungen und sichert die Umsetzung zentraler Projektziele.
  • Projektcontrolling: Verantwortlich für die Kostenverfolgung und -prognose entlang der BGRV-Struktur. Der Projektcontroller agiert als zentrale Ansprechperson für wirtschaftliche Steuerung, bringt idealerweise technisches Verständnis sowie betriebswirtschaftliche und Controlling-spezifische Kompetenz mit, ist ein Mitglied des Projektteams und nimmt an wesentlichen Besprechungen im Projekt teil.
  • Projektplaner: Zuständig für die Terminplanung und deren laufende Steuerung. Der Projektplaner nimmt an terminrelevanten Abstimmungen teil. In der Praxis wird diese Rolle häufig mit dem Projektcontrolling kombiniert oder durch die Projektleitung übernommen.
  • Vertragsverantwortliche: In der Regel werden auftraggeberseitig verantwortliche Personen für die Vertragsabwicklung mit den Auftragnehmern festgelegt. Diese stellen wesentliche Inputs für die Verfolgung von Kosten und Terminen auf Vertragsebene zur Verfügung.
  • Weitere Projektbeteiligte: Abhängig von Projektumfang und Organisationsstruktur sind darüber hinaus Funktionen wie Konzerncontrolling, Einkauf, Risikomanagement, Buchhaltung oder PMO eingebunden.

Die oben dargestellten Rollen bilden ein Grund-Set ab und liefern eine Orientierung bei der konkreten Ausgestaltung. In der Praxis sind diese oftmals noch deutlich differenzierter, um den jeweiligen Anforderungen Genüge zu tun bzw auch um bestehende Regelwerke zu integrieren.

2. Einbettung in die Unternehmenssteuerung

Wie bereits oben angeführt ist eine enge und im Idealfall möglichst nahtlose Verschränkung der Projektwelt mit der Unternehmenssteuerung zu gewährleisten. Dieser Anforderung ist von Beginn an Rechnung zu tragen und ist über einige Voraussetzungen zu gewährleisten – dazu zählen:

  • Eine möglichst lückenlose, prozessuale Integration über Synchronisationszeitpunkte, die einerseits einen abgestimmten Datenstand zwischen unterschiedlichen Dateninputs (Termine, Kosten, Risiken, Zusatzaufträge etc) auf den Ebenen Vertrag und Projekt gewährleisten, andererseits aber auch die stringente Überleitung in die Planungsanlässe gemäß Unternehmenssteuerung (Forecast, Budgetierung und Mehrjahresplanung) ermöglichen.
  • Die klare inhaltliche Definition, auf welcher Detaillierungsebene Daten zwischen Projekt und Unternehmenssteuerung übergeben werden (PSP-Element), und damit auch welche Planungsgranularität zu Infrastrukturprojekten in der allgemeinen Planung weiterverarbeitet wird und im allgemeinen Unternehmens-Reporting zur Verfügung steht. Zudem aber auch, wie Planungsinputs auf Unternehmensebenen ggf auf die Projektebene heruntergebrochen werden können.
  • Je enger die toolseitige Integration gelingt, desto einfacher ist der Datenaustausch möglich und weniger aufwendig bzw weniger fehleranfällig sind die Schnittstellen.

Generell lässt sich festhalten, dass eine optimale Einbettung in die Unternehmenssteuerung ein wichtiges Erfolgsmerkmal für die Steuerung von Infrastrukturprojekten ist und sich die notwendige Durchgängigkeit gewährleisten lässt.

Auf den Punkt gebracht

Ein strukturiertes, methodisch fundiertes und digital unterstütztes Projektcontrolling ist der Schlüssel zum erfolgreichen Management von Infrastrukturprojekten. Die differenzierte Betrachtung der Kosten und die enge Verzahnung mit der Projektorganisation ermöglichen eine belastbare Entscheidungsgrundlage – sowohl auf Projekt- als auch auf Unternehmensebene. Dabei gilt es, den notwendigen Spagat zu gewährleisten und die oben herausgearbeiteten Charakteristiken von Infrastrukturprojekten mit den jeweiligen Anforderungen und Rahmenbedingungen der Unternehmenssteuerung in Einklang zu bringen.

Anmerkungen

1 Österreichische Gesellschaft für Geomechanik (ÖGG), Richtlinie für die Kostenermittlung für Projekte der Verkehrsinfrastruktur unter Berücksichtigung relevanter Projektrisiken (2016).

2 Bezugszeitpunkt für das Preisniveau, welches den Kosten zugrunde gelegt ist.

3 Analysis for Office.

Publiziert im CFOaktuell, Nr. 6, November 2025
https://lindeverlag.epaper-publishing-one.de/kiosk/detail/ausgaben.cfo_aktuell_06_2025