
ROCE-Benchmarking als Ausgangspunkt rentabilitätsorientierter Konzernsteuerung
In der Regel können Unternehmen präzise beantworten, wie hoch der erwirtschaftete Umsatz oder das operative Ergebnis ihrer Gesellschaften oder Business Units ist. Komplexer wird es bei der Frage, wie viel Kapital dafür eingesetzt wird und ob der Ertrag diesen Einsatz auch rechtfertigt – gerade in diversifizierten Konzernen greift eine Steuerung nach Umsatz, EBIT oder EBIT-Marge daher oft zu kurz. Der Return on Capital Employed (nachfolgend ROCE) schafft als zusätzliche Kennzahl eine gemeinsame Sprache für die Kapitalproduktivität. Unsere Erfahrung zeigt, dass er seine volle Wirkung allerdings erst im internen bzw externen Vergleich und eingebettet in die Steuerungsprozesse des Unternehmens entfaltet.
Berechnungslogik und betriebswirtschaftliche Gestaltungsfragen
Für die grundsätzliche Berechnungslogik des ROCE wird ein operatives Ergebnis (zB EBIT) ins Verhältnis zum eingesetzten Kapital (Capital Employed) gesetzt – siehe Abbildung 1.

Abbildung 1: Berechnungslogik für den Return on Capital Employed (ROCE) auf Basis des EBITs
Die Einführung einer rentabilitätsorientierten Steuerung erfordert jedoch nicht nur die Berechnung einer neuen Kennzahl, sondern es sind tiefergehende betriebswirtschaftliche Entscheidungen zu treffen:
- Steuerungsebene festlegen: Gesellschaft, Geschäftsbereich, Business Unit oder Gesamtkonzern: sinnvoll ist jene Ebene, auf der Ergebnis- und Kapitalverantwortung tatsächlich wahrgenommen werden können.
- Ergebnis und Kapital eindeutig definieren: Häufig wird das EBIT herangezogen, da es Finanzierungs- und Steuereffekte weitgehend ausblendet. Beim eingesetzten Kapital bilden Anlagevermögen und Working Capital meist den Ausgangspunkt. Klärungsbedarf entsteht etwa bei Leasingverpflichtungen, Goodwill, immateriellen Vermögenswerten, zentral gehaltenen Assets und konzerninternen Beziehungen – hier sind konzernweit einheitliche Regeln festzulegen, um die Vergleichbarkeit der Einheiten im Benchmarking sicherzustellen.
- Bewertung und Zeitraum bestimmen: Buchwerte sind in der Regel problemlos verfügbar, können bei älteren Anlagen aber ein verzerrtes Bild liefern. Meist werden Durchschnitte aus Anfangs- und Endbestand herangezogen, bei saisonalen Schwankungen kann aber auch der Durchschnitt der monatlichen Werte sinnvoll sein.
Gesucht ist vor allem eine Logik, die aussagekräftig, mit vertretbarem Aufwand berechenbar, über die Zeit stabil und für das entsprechende Unternehmen passend ist.
ROCE-Benchmarking als Standortbestimmung
Ausgangspunkt ist in der Praxis meist ein internes Benchmarking, das die Kapitalrentabilität der Gesellschaften oder Business Units gegenüberstellt. Zwei Einheiten können dieselbe EBIT-Marge erzielen und dennoch deutlich unterschiedliche Kapitalrentabilitäten erwirtschaften, weil höhere Vorräte, Forderungen oder Anlagen zusätzliches Kapital binden. Der interne Vergleich macht damit transparent, wo Kapital produktiv eingesetzt wird und wo es gebunden ist, ohne einen ausreichenden Ergebnisbeitrag zu leisten.
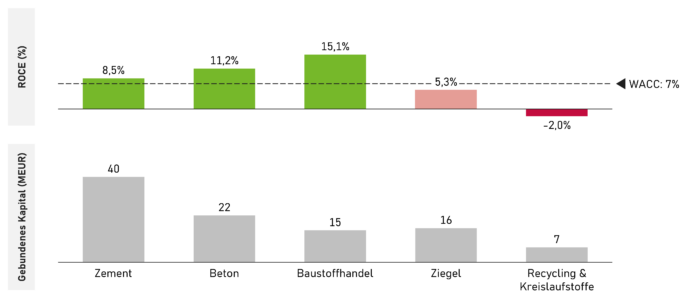
Abbildung 2: ROCE und gebundenes Kapital in einem Baustoffkonzern (beispielhaft)
Für eine wertorientierte Beurteilung ist der ROCE zudem den unternehmensspezifischen Kapitalkosten (WACC) gegenüberzustellen. Erst wenn die operative Kapitalrendite oberhalb der Kapitalkosten liegt, entsteht ein positiver Value Spread. Im dargestellten Beispiel eines Baustoffkonzerns haben zwar vier der fünf Business Units einen positiven Ergebnisbeitrag, allerdings liegt der ROCE nur in drei davon über den Kapitalkosten, sodass nur dort zusätzlicher Wert generiert wird.
Ergänzend zum internen Vergleich liefert ein externes Benchmarking die Einordnung gegenüber relevanten Wettbewerbern bzw der Branche: Auf Basis veröffentlichter Abschlüsse und Segmentberichte lässt sich abschätzen, wie kapitaleffizient das eigene Unternehmen im Marktumfeld agiert. In der Kombination der beiden Perspektiven lassen sich realistische Zielwerte für die einzelnen Einheiten ableiten.
Steuerung auf Basis der Benchmarking-Ergebnisse
Wirksam werden die Ergebnisse erst, wenn sie in die Managementprozesse eingebettet werden. Dazu gehören Zielwerte bzw -korridore in der strategischen und mittelfristigen Planung, die Berücksichtigung in Investitions- und Kapitalallokationsentscheidungen sowie eine regelmäßige Darstellung im Management Reporting.
Berichtet und diskutiert werden sollte dabei nicht nur der aktuelle Kennzahlenwert, sondern vor allem die Entwicklung entlang beeinflussbarer Werttreiber:
- Wie wirken sich Preis und Menge auf den ROCE aus?
- Wie entwickelt sich die Kapitalbindung bzw wird das Working Capital optimiert (zB über DIO, DSO, DPO)?
- Welche Auswirkungen haben zukünftige Investitionen auf Ergebnis und Kapitalbasis?
Für das Management ergeben sich daraus konkrete Stellhebel: Einheiten mit positivem Value Spread und attraktiven Wachstumsoptionen können zusätzliches Kapital erhalten. Einheiten unterhalb der Kapitalkosten benötigen operative Verbesserungen bzw eine Reduktion der Kapitalbindung – bei anhaltend negativem Wertbeitrag ist eine strategische Überprüfung anzustoßen.
Limitationen und Empfehlung bei der Ausgestaltung
Eine gemeinsame Steuerungslogik darf unterschiedliche Geschäftsmodelle nicht ignorieren: Produktions-, Handels- und Dienstleistungsmodelle weisen unterschiedliche Margen- und Kapitalbindungsstrukturen auf. Bei sehr geringem oder negativem Working Capital ist Vorsicht geboten: Hier kann ein ROCE rechnerisch extrem ausfallen und seine Steuerungswirkung verlieren.
Auch die strategische Rolle ist zu berücksichtigen. Ein etabliertes Geschäftsfeld mit stabilen Cashflows braucht eine andere Erwartungshaltung als ein neuer Markt in einer Aufbauphase. Eine mechanische ROCE-Maximierung kann sonst zu Unterinvestition führen: Unterlassene Investitionen senken die Kapitalbindung und verbessern die Kennzahl kurzfristig, während die Substanz erodiert.
Aus unserer Sicht muss daher nicht jede Einheit mit demselben Zielwert gesteuert werden. In der Praxis werden meist geschäftsmodellspezifische Zielkorridore und ergänzende Größen wie EBIT-Marge, Wachstum, absoluter Wertbeitrag oder operative Mengentreiber herangezogen. Der ROCE bildet den gemeinsamen Rahmen, aber nicht zwingend das einzige Beurteilungskriterium.
Auf den Punkt gebracht
ROCE kann im Konzern wesentlich mehr als eine zusätzliche Kennzahl im Monatsbericht sein. Unsere Projekterfahrung zeigt, dass ein internes bzw externes Benchmarking dabei hilft, Transparenz über Performance und Kapitalbindung zu schaffen und die Grundlage für Investitions- und Ressourcenentscheidungen zu verbessern. So gelingt mit überschaubarem Aufwand eine belastbare Standortbestimmung. Im Mittelpunkt steht dabei nicht nur die Frage, welche Einheit einen Gewinn erzielt, sondern vor allem, wo nachhaltig Wert geschaffen wird.